Claves semanales del 2 al 6 de noviembre de 2026

03 de noviembre de 2026
4 min de lectura
La última semana de octubre nos dejó la combinación de una actividad económica mundial resistente, nuevas incertidumbres políticas y una creciente exigencia de los inversores respecto a la rentabilidad del ciclo de inversión en inteligencia artificial
Monitor de mercado
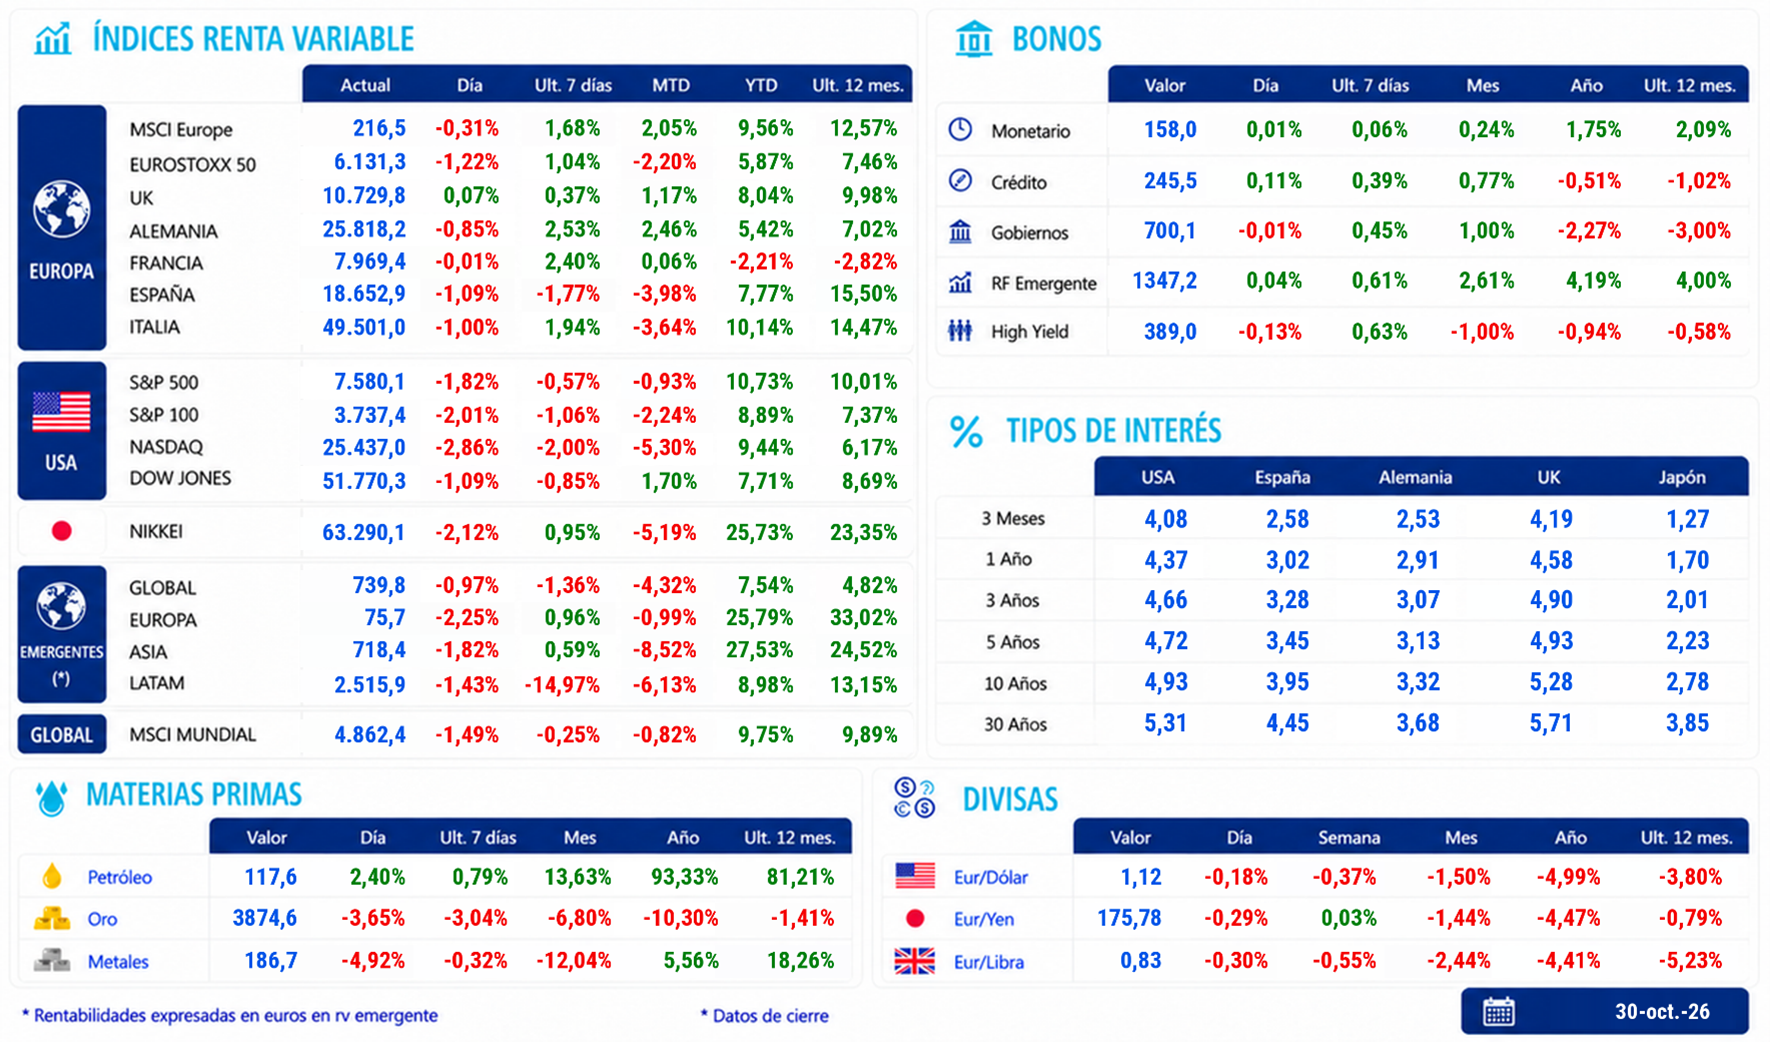
Resumen semanal de mercados: dudas en IA, rotación bursátil y tipos estables
Los datos macroeconómicos confirmaron la fortaleza de Estados Unidos y una evolución europea algo mejor de lo previsto, mientras los principales bancos centrales optaron por mantener los tipos de interés sin cambios. Sin embargo, la persistencia de las presiones inflacionistas y las dudas sobre la sostenibilidad financiera de determinadas inversiones tecnológicas continuaron condicionando el sentimiento de los mercados. A estos factores se añadió una intensa agenda electoral internacional, cuyos resultados volvieron a poner de manifiesto la dificultad de anticipar los acontecimientos políticos y sus consecuencias económicas.
La política adquirió especial protagonismo tras las elecciones celebradas en Brasil, Serbia e Israel, que ofrecieron resultados diferentes de los anticipados por buena parte de las encuestas. En Brasil, Lula consiguió la reelección presidencial después de remontar la desventaja de la primera vuelta frente a Flavio Bolsonaro, favorecido por una elevada participación electoral. El resultado devuelve la atención a los importantes desafíos fiscales del país, cuya deuda pública continúa aumentando y exige un ajuste presupuestario significativo para estabilizar su trayectoria. En Serbia, la victoria del movimiento estudiantil abrió una nueva etapa política, potencialmente favorable a un mayor acercamiento a la Unión Europea. En Israel, por el contrario, las elecciones dejaron un Parlamento fragmentado, sin una mayoría suficiente para formar Gobierno, prolongando la incertidumbre institucional en un contexto de importantes riesgos geopolíticos.
En los mercados bursátiles, la inteligencia artificial siguió concentrando buena parte de las preocupaciones de los inversores. Los resultados empresariales ofrecieron señales contrapuestas: algunos gigantes tecnológicos, como Microsoft, sorprendieron positivamente al mercado, mientras que otros decepcionaron con sus beneficios y expectativas, como Alphabet, Intel o Amazon. La acogida de los mercados fue diametralmente opuesta, lo que refleja una mayor atención a las necesidades de financiación, la generación de caja y la capacidad de rentabilizar las extraordinarias inversiones comprometidas.
Desde una perspectiva macroeconómica, la semana confirmó la resistencia del crecimiento mundial, aunque con importantes diferencias regionales y una persistencia de las presiones inflacionistas que sigue condicionando las perspectivas monetarias. En Estados Unidos, la economía volvió a superar las expectativas durante el tercer trimestre, apoyada en la fortaleza del consumo y, especialmente, en el dinamismo de la inversión empresarial vinculada a la inteligencia artificial. Sin embargo, la inflación continúa mostrando una resistencia considerable, con presiones que se extienden más allá de los componentes energéticos.
En Europa, el crecimiento también sorprendió favorablemente, aunque con una composición desigual: España mantuvo un dinamismo destacado, Alemania mostró cierta resistencia y Francia e Italia ofrecieron señales de mayor debilidad. P
or su parte, las economías asiáticas integradas en las cadenas de producción tecnológica continuaron beneficiándose de la fortaleza de la demanda mundial de semiconductores, especialmente Corea del Sur.
Las reuniones de los principales bancos centrales confirmaron una pausa monetaria generalizada, pero no necesariamente el final de los ciclos restrictivos. La Reserva Federal mantuvo los tipos sin cambios, reconociendo la fortaleza de la actividad y la persistencia de una inflación demasiado elevada, aunque evitó comprometerse con nuevas subidas inmediatas.
El BCE también optó por la estabilidad, tratando de equilibrar los riesgos inflacionistas derivados del encarecimiento energético con la desaceleración de algunas economías y el endurecimiento de las condiciones financieras.
Por su parte, el Banco de Japón mantuvo su orientación gradual, pero reforzó su valoración de las presiones inflacionistas subyacentes, dejando abierta la puerta a nuevas actuaciones.
En Reino Unido, el nuevo presupuesto superó una primera prueba de credibilidad fiscal, al combinar medidas de apoyo a hogares y empresas con incrementos tributarios selectivos, especialmente sobre los sectores bancario y del juego. Sin embargo, las nuevas previsiones contemplan mayores necesidades de endeudamiento durante los próximos años, por lo que persisten interrogantes sobre la sostenibilidad de las cuentas públicas.