Claves semanales del 26 al 30 de octubre de 2026

26 de octubre de 2026
4 min de lectura
La última semana ha puesto de manifiesto una combinación cada vez más compleja de riesgos geopolíticos, presiones inflacionistas y dudas sobre la sostenibilidad del ciclo inversor en inteligencia artificial.
Monitor de mercado
Mercados Financieros: Corrección en IA, petróleo al alza y tensión fiscal europea
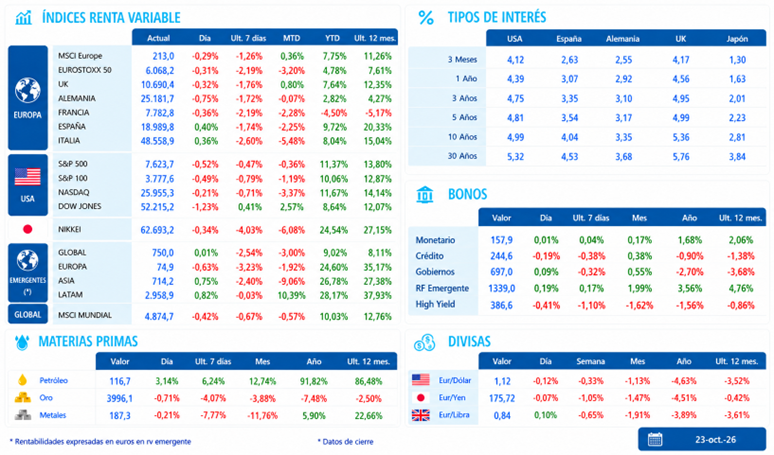
Estos factores han condicionado el comportamiento de los mercados financieros, pese a que los indicadores de actividad económica y los primeros resultados empresariales continúan mostrando una resistencia considerable. La corrección de las compañías tecnológicas, el nuevo repunte de los precios energéticos y la persistencia de las tensiones fiscales europeas han elevado la cautela de los inversores. Sin embargo, la recuperación de la deuda soberana y la fortaleza de las principales economías sugieren que el escenario actual responde más a una reevaluación de los riesgos que a un deterioro generalizado de los fundamentos económicos.
La principal novedad en los mercados de renta variable ha sido el cambio en la percepción del ciclo de inversión en inteligencia artificial. Durante los últimos años, los buenos resultados de las grandes tecnológicas habían sido suficientes para disipar periódicamente las dudas sobre sus extraordinarios compromisos de inversión. Sin embargo, esta relación comienza a debilitarse. Meta presentó unos resultados trimestrales superiores a las expectativas, pero anunció una nueva revisión al alza de sus inversiones previstas, hasta una horquilla de 135.000-145.000 millones de dólares, junto con un flujo de caja libre negativo. La posterior corrección bursátil reflejó una preocupación creciente por la capacidad de monetizar estas inversiones. El debate resulta especialmente relevante para las compañías de infraestructura tecnológica más endeudadas, cuyos modelos de negocio dependen de mantener una elevada utilización de sus activos y unas condiciones de financiación favorables.
No obstante, conviene distinguir entre el cuestionamiento de determinadas valoraciones y estructuras financieras y un eventual agotamiento del ciclo tecnológico. La demanda de capacidad de computación sigue creciendo y la inteligencia artificial constituye un motor fundamental de inversión y actividad económica. Lo que parece estar cambiando es el grado de exigencia de los inversores: el crecimiento de los ingresos y los beneficios ya no resulta suficiente si viene acompañado de necesidades de capital cada vez mayores.
El segundo foco de preocupación continúa siendo el mercado energético. El petróleo Brent alcanzó niveles próximos a 116 dólares por barril, impulsado por la intensificación de los ataques sobre infraestructuras y rutas de suministro en Oriente Medio, las dificultades del transporte marítimo y la incertidumbre sobre la evolución del conflicto con Irán. La reducción de inventarios ha añadido presión a un mercado que sigue incorporando una prima geopolítica considerable. El encarecimiento también se ha extendido al gas natural europeo, con precios superiores a 90 euros por megavatio hora, y a los márgenes de refino. Esta combinación incrementa los costes de producción y transporte, deteriora el poder adquisitivo de los hogares y eleva el riesgo de que las presiones energéticas terminen trasladándose a otros componentes de la inflación.
En este contexto, los mercados de deuda soberana han ofrecido un alivio, especialmente en Estados Unidos, Alemania y Japón. Las correcciones tecnológicas y el aumento de la aversión al riesgo favorecieron la demanda de activos refugio, provocando un descenso de las rentabilidades de los bonos de mayor calidad. El movimiento parece responder principalmente a unos mayores riesgos para el crecimiento, más que a un cambio sustancial en las expectativas de política monetaria.
Sin embargo, mientras los bonos estadounidenses y alemanes recuperaban terreno, la deuda francesa continuó acusando las dificultades presupuestarias y la fragilidad política del país. La rentabilidad de sus bonos a diez años llegó a alcanzar el 5% durante la semana y el diferencial frente a Alemania superó temporalmente los 170 puntos básicos. Aunque estas tensiones responden fundamentalmente a factores específicos, también reflejan una mayor sensibilidad de los inversores hacia las economías con elevados niveles de endeudamiento y dificultades para alcanzar acuerdos de consolidación fiscal.
Pese a estas incertidumbres, los indicadores adelantados continúan respaldando un escenario de crecimiento económico resistente. En Estados Unidos, el PMI compuesto preliminar de octubre permaneció en niveles elevados, en 57,6 puntos, apoyado por la fortaleza de manufacturas y servicios. En Reino Unido, el indicador compuesto aceleró hasta 53,1 puntos, favorecido parcialmente por la demanda tecnológica y las inversiones relacionadas con la inteligencia artificial. La eurozona mostró una evolución menos favorable, con una moderación del PMI compuesto hasta 51,9 puntos, aunque todavía compatible con una expansión de la actividad.
En conjunto, el escenario sigue siendo razonablemente constructivo desde una perspectiva económica, pero más exigente para los mercados financieros. La resistencia de la actividad y los beneficios empresariales proporciona soporte a los activos de riesgo, mientras la estabilización de las rentabilidades soberanas constituye un elemento favorable. Sin embargo, el encarecimiento energético, las dudas sobre la rentabilidad del capital invertido en inteligencia artificial y las vulnerabilidades fiscales limitan el margen para una recuperación bursátil indiscriminada.