Claves semanales del 16 al 20 de noviembre de 2026

16 de noviembre de 2026
4 min de lectura
La segunda semana de noviembre estuvo marcada por un nuevo endurecimiento de las expectativas de política monetaria, la estabilización de los mercados bursátiles y cierta moderación de las tensiones energéticas, en un contexto en el que la economía mundial continúa mostrando una resistencia considerable.
Monitor de mercado
Resumen semanal de mercados: Política monetaria e inflación
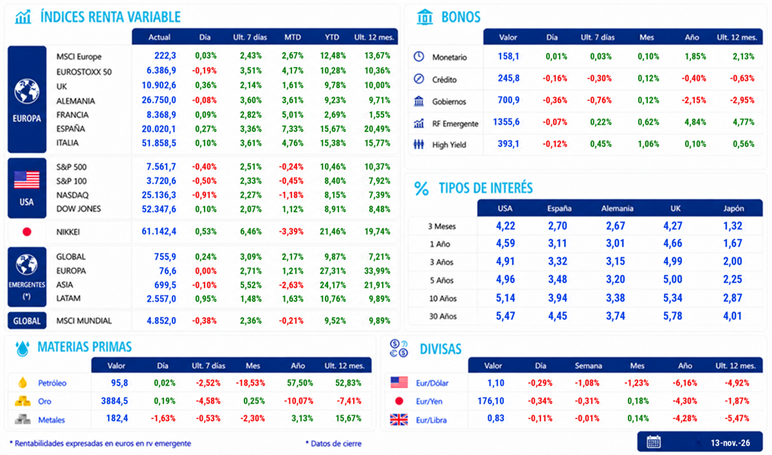
La combinación de datos de inflación superiores a lo esperado, una actividad económica sólida y declaraciones restrictivas de los principales bancos centrales volvió a situar las perspectivas de tipos de interés en el centro de atención de los inversores. Sin embargo, pese a la persistencia de las incertidumbres geopolíticas y las dudas sobre determinadas inversiones tecnológicas, los fundamentos del crecimiento global permanecen relativamente sólidos.
La evolución del conflicto con Irán continuó condicionando los mercados energéticos, aunque las expectativas de una posible desescalada favorecieron inicialmente una importante corrección del petróleo. El Brent llegó a situarse por debajo de los 90 dólares por barril, por primera vez desde agosto, después de que la Administración estadounidense mostrara una menor disposición a reanudar las hostilidades.
Sin embargo, las posteriores declaraciones presidenciales, que enfriaron las perspectivas de un acuerdo negociado, provocaron una recuperación de los precios, hasta niveles próximos a los 96 dólares. La situación del suministro ha mejorado respecto a los momentos más críticos del conflicto, con los flujos de petróleo procedentes de Oriente Medio muy cerca de sus niveles anteriores a la guerra, gracias a la utilización de oleoductos y rutas marítimas alternativas. No obstante, los inventarios continúan deprimidos y las reservas estratégicas ya han sido utilizadas en buena medida, lo que limita el margen para nuevas caídas sostenidas de los precios.
En Europa, el mercado del gas natural presenta vulnerabilidades adicionales, pese a la reciente moderación de las cotizaciones. Los precios de referencia llegaron a descender por debajo de los 90 euros por megavatio hora, pero las reservas europeas se encuentran alrededor del 70% de su capacidad, considerablemente por debajo de sus niveles históricos para esta época del año. Esta situación mantiene una elevada dependencia de los suministros adicionales durante el invierno y explica por qué una eventual distensión geopolítica podría aliviar las presiones energéticas sin devolver necesariamente los precios a los niveles anteriores al conflicto.
La principal sorpresa macroeconómica de la semana procedió de Estados Unidos, donde los datos de inflación de octubre volvieron a superar las expectativas. El IPC subyacente avanzó un 0,30% mensual, con los bienes acumulando cuatro meses consecutivos de incrementos, impulsados por los mayores costes de transporte y las presiones de demanda relacionadas con el ciclo de inversión en inteligencia artificial. En este contexto, los responsables de la Reserva Federal endurecieron sus mensajes. Los mercados terminaron incorporando plenamente un incremento de 25 puntos básicos en diciembre, e incluso asignaron una probabilidad reducida a una actuación de mayor magnitud. El escenario de tipos elevados durante más tiempo ganó fuerza, con expectativas de nuevas subidas de tipos durante los primeros meses de 2027.
El Banco Central Europeo también mostró una orientación más restrictiva, pese a la debilidad relativa de algunas economías de la eurozona. Varios miembros de su Consejo de Gobierno señalaron que, si las perspectivas de inflación no mejoran, una nueva subida en diciembre resultaría apropiada. Los mercados elevaron hasta aproximadamente el 95% la probabilidad de ese movimiento, frente al 78% de la semana anterior. La combinación de datos inflacionistas elevados y expectativas monetarias más exigentes provocó un repunte significativo de las rentabilidades soberanas.
En los mercados bursátiles, sin embargo, la semana dejó una importante recuperación tras las fuertes correcciones anteriores. En definitiva, el escenario económico internacional continúa caracterizado por una combinación de crecimiento resistente, inflación persistente y condiciones monetarias exigentes. La continuidad del ciclo inversor tecnológico, la evolución de los beneficios empresariales y una eventual moderación sostenida de los precios energéticos seguirán siendo factores fundamentales para las perspectivas de los mercados durante los próximos meses.