Claves semanales del 9 al 13 de noviembre de 2026

09 de noviembre de 2026
4 min de lectura
La primera semana de noviembre estuvo marcada por un cambio significativo en el escenario político estadounidense, una intensa corrección de los mercados tecnológicos y la persistencia de una actividad económica mundial resistente, aunque acompañada de importantes presiones inflacionistas.
Monitor de mercado
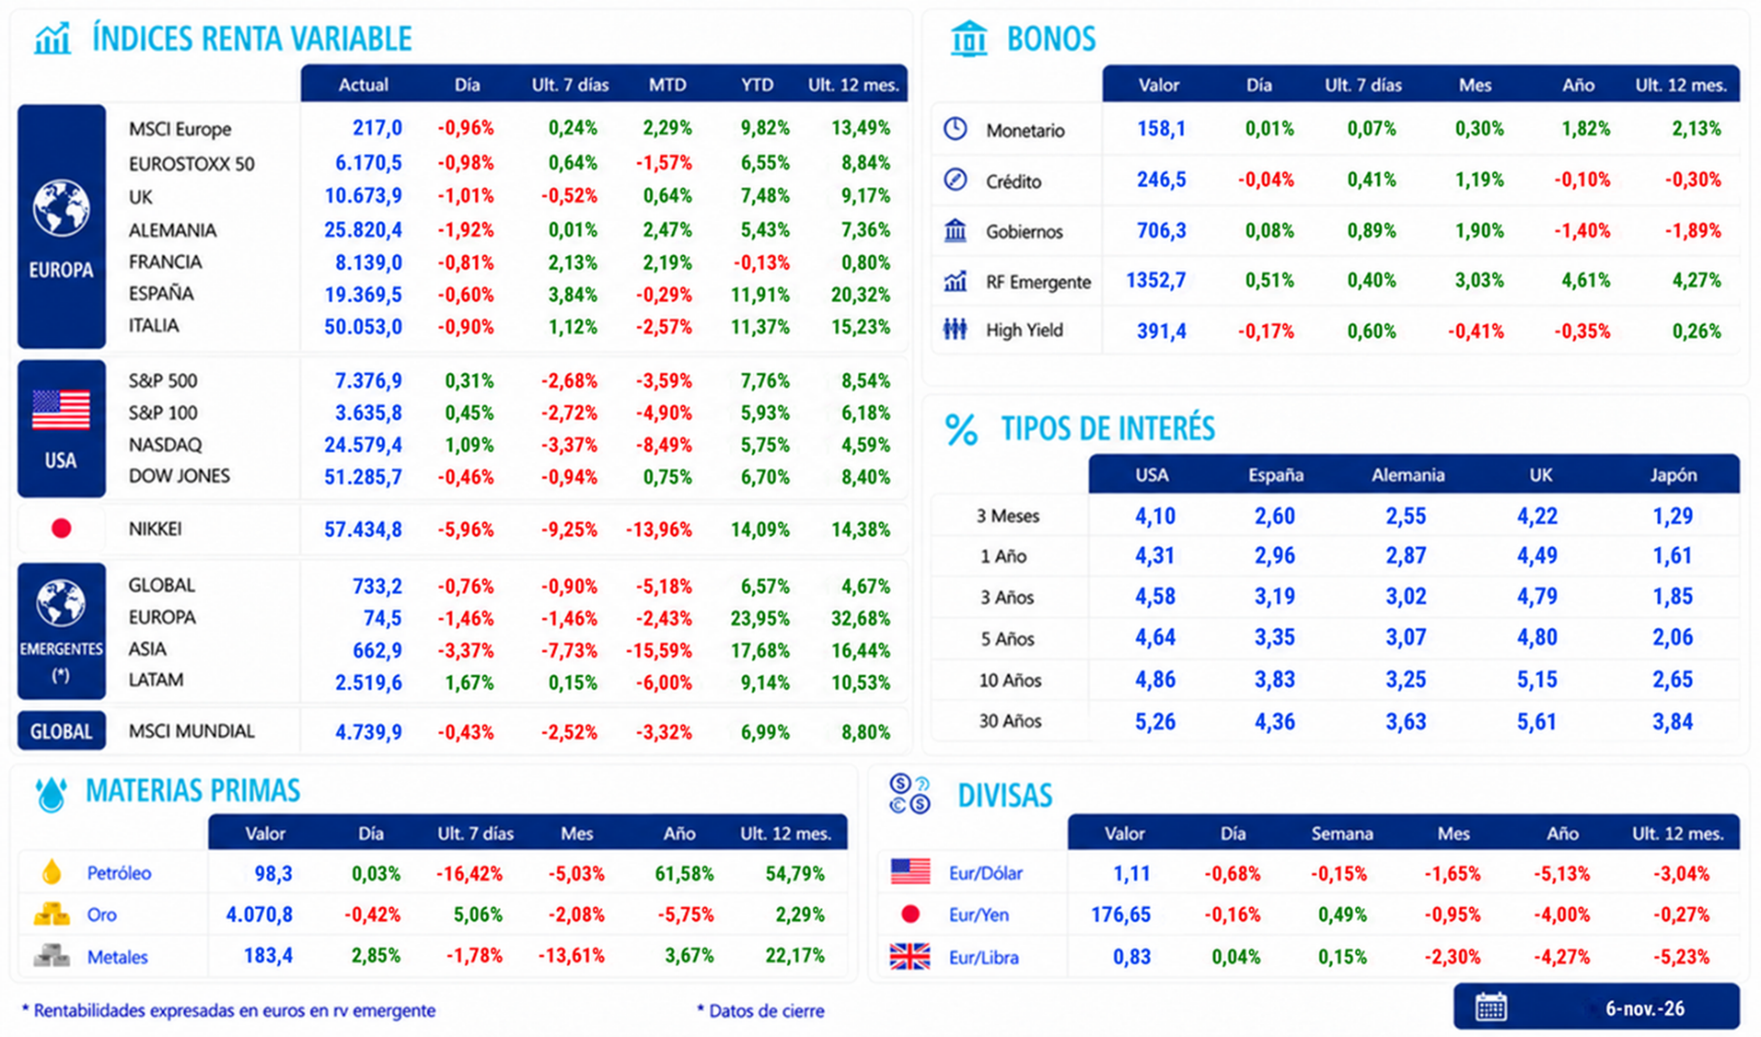
Resumen semanal de mercados: Elecciones en EE. UU., Caída Tech e Inflación Global
Las elecciones estadounidenses representaron el acontecimiento político más relevante de la semana, con los demócratas recuperando el control de la Cámara de Representantes y del Senado, donde consiguieron 54 escaños. La magnitud de la victoria, que también se extendió a varios estados tradicionalmente republicanos, reflejó el creciente descontento de los votantes con el coste de la vida y la gestión del conflicto en Oriente Medio. El resultado introduce un nuevo equilibrio institucional, con una Administración republicana enfrentada a un Congreso demócrata, que previsiblemente dificultará la aprobación de grandes iniciativas legislativas y afectará a ámbitos como la política fiscal, la regulación tecnológica, la política exterior y la supervisión de la Administración.
Desde una perspectiva fiscal, el nuevo equilibrio político reduce las posibilidades de una expansión significativa del gasto público, aunque tampoco garantiza una consolidación presupuestaria sustancial. La necesidad de alcanzar acuerdos entre ambos partidos podría favorecer la aprobación de prórrogas presupuestarias que mantengan relativamente estable el gasto, con lo que el déficit federal probablemente continuará alrededor del 6% del PIB. Un aspecto potencialmente favorable es la mayor capacidad del Senado para supervisar los nombramientos presidenciales, incluidos los de la Reserva Federal, lo que podría contribuir a reforzar la percepción de independencia de la institución.
El resultado electoral también podría modificar la evolución del conflicto con Irán, al aumentar la presión política para encontrar una solución negociada. El encarecimiento de los combustibles ha sido uno de los principales motivos de descontento electoral, por lo que una eventual desescalada tendría consecuencias económicas favorables. De hecho, las expectativas de un posible alto el fuego contribuyeron a que el petróleo Brent descendiera por debajo de los 100 dólares por barril, desde niveles superiores a 110 dólares al comienzo de la semana. Sin embargo, las posiciones de la Administración estadounidense continúan siendo firmes y todavía no existen garantías de un acuerdo.
En los mercados bursátiles, la reacción inicial favorable al resultado electoral dio paso a una intensa corrección, especialmente concentrada en el sector tecnológico, que sufrió su caída más severa desde la crisis arancelaria de 2025. La preocupación de los inversores se centró en las posibles restricciones regulatorias al desarrollo de centros de datos, particularmente en determinados estados donde las nuevas autoridades han defendido mayores exigencias sobre consumo eléctrico, utilización de agua y permisos de construcción. El cambio político resulta relevante porque una proporción considerable de los proyectos previstos se concentra ahora en territorios gobernados por demócratas. Aunque los fundamentos económicos del ciclo inversor siguen siendo sólidos, estas restricciones podrían ralentizar su ejecución y aumentar los costes de desarrollo.
La corrección tecnológica se extendió progresivamente a otros mercados, especialmente a las bolsas asiáticas con mayor exposición a semiconductores y equipamiento tecnológico. El debate de fondo continúa siendo la sostenibilidad del extraordinario volumen de inversión comprometido en inteligencia artificial, tanto desde la perspectiva de su rentabilidad financiera como de sus necesidades energéticas y de infraestructuras. Existe, además, una tensión creciente entre los beneficios económicos agregados de estas inversiones y los costes que soportan las comunidades donde se desarrollan los proyectos.
En contraste con la debilidad bursátil, la economía estadounidense volvió a ofrecer señales de fortaleza. El informe de empleo de octubre sorprendió favorablemente, con la creación de 165.000 puestos de trabajo, revisiones positivas de los meses anteriores y un descenso de la tasa de desempleo hasta el 4,1%. Los salarios también mantuvieron un crecimiento sólido, reforzando la percepción de un mercado laboral que conserva capacidad para sostener el consumo. La actividad industrial confirmó esta resistencia, con el ISM manufacturero avanzando hasta 55,5 puntos. A escala mundial, el PMI manufacturero se mantuvo en terreno expansivo por decimoquinto mes consecutivo, aunque con cierta moderación de los nuevos pedidos y la producción. En China persistió una marcada divergencia entre la debilidad de la demanda doméstica y la mayor resistencia de las empresas orientadas a la exportación.
La inflación continúa siendo el principal obstáculo para una relajación de las condiciones monetarias. Los indicadores manufactureros globales reflejaron nuevas presiones sobre los costes de producción, relacionadas con el encarecimiento de las materias primas y las dificultades en las cadenas de suministro. En la eurozona, la inflación general aumentó hasta el 4,0% interanual en octubre, impulsada fundamentalmente por la energía, mientras la subyacente permaneció estable en el 2,5%. Las diferencias entre países siguieron ampliándose, reflejando la distinta exposición a los costes energéticos y las particularidades de sus mercados. En Reino Unido, el Banco de Inglaterra elevó los tipos hasta el 4,0%, con un respaldo del Comité de Política Monetaria más amplio de lo previsto y unas nuevas proyecciones que reconocen mayores riesgos inflacionistas a medio plazo.
Las expectativas de nuevas subidas de tipos en Estados Unidos y la eurozona apenas se modificaron durante la semana, pese a la corrección bursátil y al descenso del petróleo. Los mercados continuaron asignando probabilidades próximas al 80% a nuevos incrementos en diciembre por parte de la Reserva Federal y el BCE. Sin embargo, las rentabilidades de los bonos soberanos de mayor calidad prolongaron su descenso, favorecidas por la búsqueda de refugio. Esta evolución constituye un elemento estabilizador para los mercados, aunque todavía no permite concluir que las presiones sobre los tipos de interés hayan desaparecido.
En conjunto, el escenario mundial continúa mostrando una notable resistencia económica, pero también una creciente complejidad política y financiera. La solidez del crecimiento y la continuidad del ciclo inversor tecnológico proporcionan fundamentos constructivos a medio plazo, mientras la persistencia inflacionista, las incertidumbres geopolíticas y la revisión de las valoraciones bursátiles aconsejan mantener una aproximación prudente en el corto plazo.