Riesgos financieros en 2026 frente a la crisis de 2008

19 de octubre de 2026
3 min de lectura
Cuando hablamos de riesgos de invertir solemos pensar en los de la última gran crisis. Sin embargo, el riesgo que percibimos no siempre coincide con el que realmente asumimos. Un ahorrador puede seguir protegiéndose de amenazas que ya no son relevantes mientras deja sin cubrir otras que sí lo son.
En este artículo, repasamos qué riesgos han disminuido desde 2008, cuáles ganan peso y qué preguntas conviene hacerse antes de revisar tu cartera o tu dinero en depósitos.
Riesgo percibido y riesgo real, dos cosas distintas
La tolerancia al riesgo de una persona cambia despacio. Depende de la edad, del patrimonio, de las responsabilidades familiares y del horizonte temporal. La percepción del riesgo, en cambio, es mucho más volátil, porque reacciona a los acontecimientos y a los cambios del ciclo económico.
Mitigar un riesgo exige identificarlo bien, y ahí aparece un error habitual. Muchos ahorradores se aferran al pasado para evaluar el presente, cuando lo ocurrido antes no siempre ayuda a entender lo que viene. Por eso conviene analizar cómo cambian los riesgos con el tiempo y cuánto se ha desfasado nuestra percepción respecto a la realidad.
Riesgos que han perdido peso desde la crisis de 2008
1. Endeudamiento de las familias
En la última década los hogares de todas las regiones del mundo se han desapalancado de forma significativa. A la vez, la revalorización de los activos inmobiliarios y financieros ha elevado el patrimonio neto de las familias. La situación es la opuesta a la de 2008, cuando la deuda era muy elevada y el valor del patrimonio se desplomó.
Además, el empleo mundial se sitúa en máximos históricos, lo que refleja una notable fortaleza del consumidor.
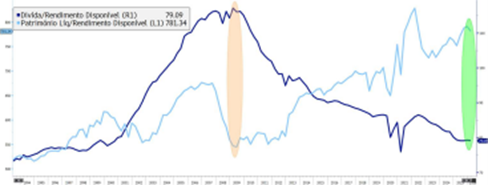
EE. UU. y la evolución de la deuda de los hogares frente a los activos, 1994-2026. Fuente BBVA AM Portugal, Bloomberg.
2. Endeudamiento empresarial y solvencia del sistema financiero
La deuda de las empresas se mantiene bastante estable. Lo que más llama la atención es la solvencia del sistema financiero. Los cambios regulatorios posteriores a 2008, el fuerte desapalancamiento de los balances bancarios y el exceso de capital generado contrastan con lo que ocurrió en la gran crisis financiera.
A esto se suma la menor deuda del sector privado, tanto de familias como de empresas, y la revalorización de los activos que respaldan los préstamos. El resultado es un sistema con una resiliencia excepcional.
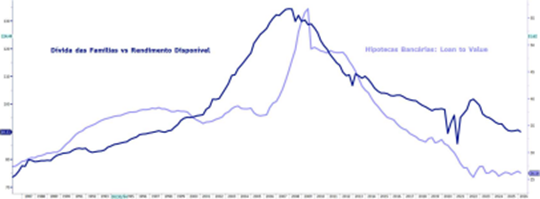
EE. UU. y la relación entre hipotecas, valor de mercado de las viviendas y endeudamiento de los hogares, 1987-2026. Fuente BBVA AM Portugal, Bloomberg.
Riesgos que ganan relevancia
1. Deuda pública y tipos de interés a largo plazo
Hoy el exceso de endeudamiento se concentra en los Estados. En algunos países, la dinámica de la deuda y de los déficits resulta difícilmente sostenible. Tras 2008, los bancos centrales cambiaron su papel de forma estructural, con nuevos instrumentos de política monetaria que han funcionado como estabilizadores automáticos.
Aun así, el crecimiento de la deuda pública parece inevitable. Las inversiones previstas en transición energética, electrificación, defensa, infraestructuras, nuevas tecnologías y centros de datos presionan al alza la prima de riesgo de la deuda a largo plazo.
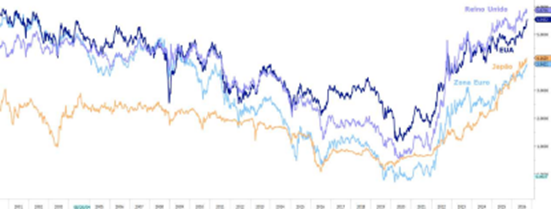
Evolución de los tipos de interés a 30 años en EE. UU., zona euro, Reino Unido y Japón. Fuente BBVA AM Portugal, Bloomberg.
2. Inflación más heterogénea
El riesgo de inflación es distinto del de la década posterior a la crisis. La pandemia y las guerras han influido en los precios, pero también lo han hecho los cambios en los patrones y preferencias de consumo. El resultado es una inflación más heterogénea, con componentes más volátiles. Algunos bienes se abaratan con intensidad mientras otros bienes y servicios aceleran.
Además, la inflación no afecta a todos. El peso de la alimentación, la vivienda, la energía y la salud cambia según la situación socioeconómica y la edad de cada consumidor.
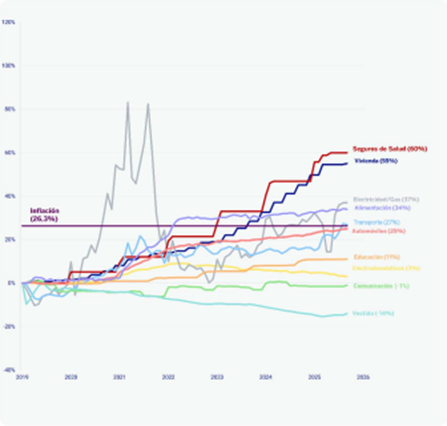
Evolución del IPC español y de sus subcomponentes, del 31/12/2019 al 30/06/2026. Fuente BBVA AM Portugal, Eurostat.
3. Riesgo de longevidad
El envejecimiento de la población y los avances en salud y biotecnología hacen que la salud pese cada vez más en las preferencias del consumidor. Según la tribuna, los Estados tendrán dificultades para financiar este gasto adicional, de modo que gran parte del coste recaerá en el consumidor.
Por eso el riesgo de longevidad cobra importancia. Obliga a gestionar de otra manera el horizonte temporal del consumo y condiciona las decisiones de ahorro y gasto a lo largo de la vida.
4. Inteligencia artificial y ciberataques
La inteligencia artificial puede tener grandes repercusiones en la sociedad, algunas aún difíciles de interpretar. Mientras se evalúan sus riesgos y beneficios, hay uno evidente y cada vez más frecuente, el de los ciberataques.
Cinco preguntas para revisar tus riesgos hoy
Aplicar siempre las mismas soluciones de antes puede tener efectos perversos, porque las circunstancias han cambiado. Estas preguntas ayudan a replantear tu planificación.
- ¿Sigue teniendo sentido obsesionarse con la garantía de los
depósitos? Hoy el sistema financiero ofrece más
garantías de solvencia que muchos Estados, así que conviene poner ese
riesgo en perspectiva.
- ¿Toleran los Estados algo más de inflación?
Ante el esfuerzo inversor que afrontan, podrían aceptar cierta inflación
para reestructurar de forma pasiva su deuda y aumentar la recaudación.
- ¿Gana tu depósito a la inflación una vez pagados los impuestos? Lo
importante es si la rentabilidad neta mantiene tu poder adquisitivo y tu
nivel de vida.
- ¿Necesitas empezar a ahorrar antes y durante más tiempo?
Con el riesgo de longevidad y las limitaciones demográficas, la caída del valor de las pensiones
parece inevitable.
- ¿Cuida tu entidad la seguridad de tu patrimonio y de tus datos? Más allá de su solvencia, importa que invierta lo suficiente en recursos tecnológicos y ciberseguridad.
Proteger el patrimonio exige mirar hacia delante
Una de las mayores vulnerabilidades al proteger el patrimonio es creer que los riesgos son siempre los mismos. Revisar con regularidad qué riesgos asumimos de verdad, y no los que recordamos de crisis anteriores, permite tomar mejores decisiones. Al fin y al cabo, nadie quiere pensar al final de su vida que no había nada que hacer porque el viento se lo llevó todo.
Preguntas frecuentes sobre los riesgos de invertir
¿Cuáles son los principales riesgos de invertir hoy?
Según el análisis de BBVA AM Portugal, ganan peso la deuda pública, la inflación heterogénea, la longevidad y los ciberataques. Pierden peso el endeudamiento de los hogares y la solvencia bancaria.
¿Son los riesgos actuales los mismos que en la crisis de 2008?
No. Los hogares están menos endeudados y han ganado patrimonio, y los bancos cuentan con más capital. El exceso de deuda se concentra ahora en los Estados.
¿Un depósito protege frente a la inflación?
Depende de su rentabilidad neta tras impuestos. Si no supera la inflación, el ahorrador pierde poder adquisitivo aunque el capital esté garantizado.
¿Qué es el riesgo de longevidad?
Es la posibilidad de vivir más años de los que el ahorro permite financiar. Obliga a ahorrar antes y durante más tiempo.
Este artículo tiene carácter informativo y no constituye asesoramiento financiero.